刚到美国的你,是不是也被这个问题卡住过:“我还没有 SSN,到底要怎么申请信用卡?”积累美国信用记录,是在美国开好银行账户之后最重要的事!
我第一次听到“信用记录”这四个字,说实话没太放在心上,心想:我现在是学生,买东西用 debit card 就好,干嘛需要信用卡?后来才发现,在美国,信用记录不只是“买东西用的”,它是你在这个国家生活的通行证:租房、买车、将来买房,甚至有些雇主做背景调查都会看它。
而最残酷的是:信用记录最值钱的资产不是你的收入,而是时间。越早开始积累美国信用记录,就越早有优势;等到工作了才开始,你已经比别人晚了好几年。

2026 积累美国信用记录重点整理
 没有SSN也能开始:Zolve 信用卡只要护照+签证+I-20,网上就能申请,用我的链接有 $50 开卡礼
 多久有分数:VantageScore 大约 1 个月;FICO 要有账户开满 6 个月
 分数涨得快的关键:每月全额按时还款、使用率低于 30%、不要一次申请太多卡
 目标:FICO 670 以上算 Good,740 以上 Very Good,租房、办卡都会顺利很多
入境美国优先待办事项:
- 买机票:[美国旅游]美国机票怎么买? 3步骤,买到低价机票
- 向学校报到
- 找长租房子
- 开银行帐户
- 办手机门号
- 暂时sim卡:暂时14天到30天,落地就可以跟家人报平安
- (人在台湾)预先购买:美加墨T-Mobile 4G上网卡 – 无限流量(台湾/香港邮寄到府)
- (人在美国)可以在Amazon先订:T-Mobile Prepaid SIM Card Unlimited Talk, Text, and Data in USA for 14 Days
- 长期使用:我目前是使用Mint 每个月4G流量,每个月$15(可以网路申请,寄到家)
- [美国电信] 省钱Mint Mobile,每月$15,5个步骤轻松线上申请
- 暂时sim卡:暂时14天到30天,落地就可以跟家人报平安
- 办信用卡(开始累积信用纪录)
- 我汇整的
- 美国医疗保险
- 美股ETF投资开户:[开户教学] 美国券商Firstrade第一证券,5分钟轻松开户教学
- 换驾照:[美国留学] 台湾驾照免试换美国驾照,33州轻松换
什么是美国信用记录和美国信用分数(Credit Score)?
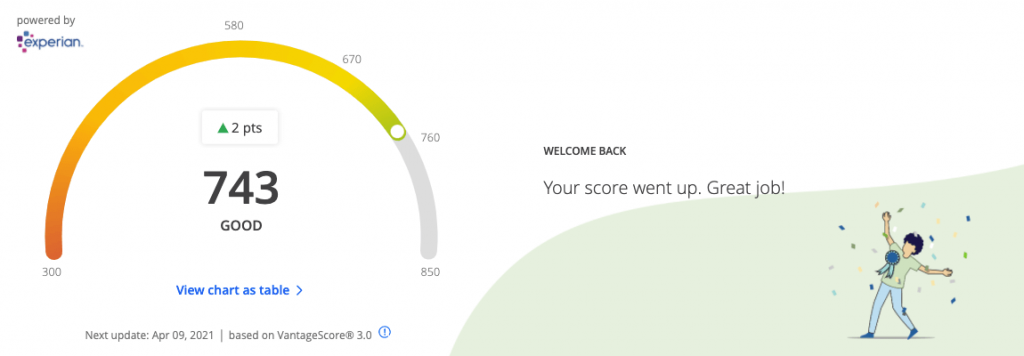
简单来说,美国信用记录就是一份“你借钱、还钱行为”的成绩单。三大信用局(Equifax、Experian、TransUnion)会记录你每次刷信用卡、申请贷款、还款的行为,再把这些转换成一个分数,叫做 Credit Score,范围是 300 到 850 分。
最常见的是 FICO 分数,官方的分级是这样的:
| FICO 分数 | 等级 | 代表什么 |
|---|---|---|
| 800 以上 | Exceptional | 远高于平均,借贷几乎没有障碍 |
| 740–799 | Very Good | 高于平均,可以拿到比较好的利率 |
| 670–739 | Good | 接近或略高于平均,多数银行视为信用良好 |
| 580–669 | Fair | 低于平均,有些申请会被拒或利率较高 |
| 580 以下 | Poor | 借贷高风险 |
信用分数怎么算?5 个因素
- 还款记录(Payment History)占 35%:有没有按时还款?这是最重要的一项,只要逾期,分数就会掉得很快。
- 使用率(Credit Utilization)占 30%:你用了多少信用额度?比如额度 $1,000、这个月刷了 $800,使用率就是 80%,会拉低分数,建议保持在 30% 以下。
- 信用历史长度(Length of Credit History)占 15%:账户开了多久。这就是为什么越早开始越好,这段时间只能靠等。
- 信用组合(Credit Mix)占 10%:有几种不同类型的信用(信用卡、车贷、学贷等)。
- 新的信用申请(New Credit)占 10%:最近申请了几张新卡,申请太频繁会让分数暂时下降。
FICO 和 VantageScore 有什么不同?多久会有分数?
除了 FICO,另一个常见的分数是 VantageScore,Credit Karma 这类免费查分网站用的就是它。两者的区别是:VantageScore 大约有 1 个月的记录就能算出分数;FICO 则要至少有一个账户开满 6 个月。所以开卡后一两个月就看到分数很正常,但银行、房东常看的 FICO 还要再等几个月。
要注意:Credit Karma 注册需要 SSN,刚来还没有 SSN 的话,可以先看看信用卡 App 有没有提供分数,拿到 SSN 之后再用 Credit Karma、Capital One CreditWise 这类免费工具追踪。
申请教程:[留学信用卡] 2026 Zolve信用卡评价:不用SSN在线申请,4步骤教程+领取$50开卡礼
美国信用记录的实际影响,比你想象的更大
你可能会觉得:“我现在是学生,用不到这些。”但其实你会比你以为的更早用到它:
 租房:在美国租公寓,房东几乎都会做信用审查(Credit Check)。如果你完全没有信用记录,房东可能要求你多交 2–3 个月的押金,甚至直接拒绝。我有朋友刚到美国租房,就因为没有信用记录,找房子找得超级辛苦。
 买车:毕业后在美国工作,买车几乎是必须的(尤其不在大城市)。车贷利率跟信用分数直接挂钩,分数高和分数低的利率可能差好几个百分点,同一辆车几年下来差的是好几千美元。
 将来买房:房贷就更不用说了,信用分数差一点,利率就可能差一截,30 年下来多付的利息可能是好几万美元。
留学生积累美国信用记录的最大难关
刚到美国的时候,你什么都没有:没有 SSN(社会安全号码)、没有信用历史、甚至还没有美国银行账户。偏偏大部分信用卡都需要 SSN,而 F-1 留学生要有工作(校内工作,或者 CPT/OPT)才能申请 SSN,于是就变成了一个恶性循环:
“没有信用记录 → 申请不到信用卡 → 建立不了信用记录”
很多留学生要等到在美国工作、拿到 SSN 之后才开始积累美国信用记录,信用历史就比美国同学晚了好几年,等到要买车、买房的时候,差距就出来了。
延伸阅读:[美国留学] SSN申请教程,F1留学生社会安全号码全攻略
没有SSN,如何积累美国信用记录?6 个方法
好消息是,并不是完全没有路。我把常见的方法按推荐程度排好了:
方法一:申请不用SSN的留学生信用卡(Zolve) 最推荐

这是我自己走的路,也是我最推荐留学生的方式。我自己用的是 Zolve:一个专门为刚到美国的国际学生和工作者设计的金融平台,申请只需要护照、签证和 I-20,不需要 SSN,批卡速度也很快。
- 不需要 SSN,护照+签证+I-20 就能在线申请
- 无年费、不用押金
- 向三大信用局报告,刷卡、还款都会直接积累你的信用记录
- 信用额度最高可以到 $15,000(视个人情况而定)
- 用我的链接申请、完成第一笔消费,账户就会显示 $50 开卡礼
要注意的是,Zolve 在国外刷卡要收境外交易手续费,利率也比较高,所以拿来刷日常开销、每个月全额还清最划算。完整申请步骤在这篇:[留学信用卡] 2026 Zolve信用卡评价:不用SSN在线申请,4步骤教程+领取$50开卡礼
方法二:担保信用卡(Secured Credit Card)
先存一笔押金(比如 $200–500)作为信用额度,用法跟普通信用卡一样,每月正常消费、按时还款,一样能积累信用记录,表现好的话通常可以升级成普通卡、退回押金。缺点是要先押钱、额度低,使用率容易偏高;而且大部分担保卡需要 SSN 或 ITIN。
方法三:成为家人信用卡的附属卡持有人(Authorized User)
如果你在美国有亲戚,而且他们的信用记录很好,可以请他们把你加为附属卡用户,你的信用报告就会出现这张卡的记录。一定要确认主卡人信用良好、会按时还款,不然继承到的就是坏记录。
方法四:Bank of America 柜台申请
Bank of America 可以让没有 SSN 的国际学生用本国的税号开户,开户时也可以请 Banker 帮你申请信用卡。我自己当初就是在 BoA 开户时顺便办的。能不能批下来要看个人情况,柜台申请通常也拿不到网上的开卡礼。
延伸阅读:[美国留学] 2026美国银行开户教学:没有SSN也能开,4大银行月费比较
方法五:用 ITIN 申请
ITIN(个人报税识别号码)是没有资格拿 SSN 的人用来报税的号码。Amex、Capital One 等部分银行接受用 ITIN 申请信用卡,如果你刚好有 ITIN,也是一条路。
方法六:Nova Credit(把本国信用记录带过来)
Nova Credit 可以把部分国家的信用记录转换成美国银行看得懂的参考,用来申请 Amex 等信用卡,支持的国家包括印度、韩国、加拿大、英国、澳大利亚、墨西哥、巴西等。可惜目前不支持中国大陆,国内来的同学还是 Zolve 最快。
拿到SSN之后,还能加速的方法
- 信用建立贷款(Credit-builder loan):银行或信用合作社先把一笔小额贷款存起来,你每月还款、还完才拿回这笔钱,还款记录会报告给信用局,适合想增加“信用组合”的人。
- 房租、水电费报告:有些租房平台或服务可以把你按时交的房租报告给信用局;Experian Boost 也能把水电、手机、流媒体订阅的缴费记录加进 Experian 的信用报告。这些服务通常需要 SSN。
拿到信用卡后,怎么让美国信用分数涨得快?
拿到卡只是第一步,接下来的“使用方式”才是决定分数高低的关键:
- 按时全额还款:每个月账单出来就全额还清,不要只还最低还款额,设置自动扣款最保险。
- 保持低使用率(低于 30%):额度 $1,000 的话,每月最好不要刷超过 $300;如果刷得比较多,在账单日之前先还一部分,报告给信用局的使用率就会比较低。
- 不要频繁申请新卡:每次申请银行都会做一次“硬查询”(Hard Inquiry),分数会暂时下降,要选对卡、不要乱试。
- 让账户保持活跃:每个月至少刷一笔(哪怕只是一杯咖啡),也不要随便注销第一张卡,它会帮你拉长信用历史。
延伸阅读:[美国留学] 2026留学生信用卡推荐:没有SSN也能办,4张新手信用卡比较
2025–2026 信用分数新知
- 医疗账单:美国消费者金融保护局(CFPB)原本要把医疗债务从信用报告中移除,这项规定在 2025 年 7 月被法院撤销;不过三大信用局目前仍自愿不计入小额医疗债务。
- 先买后付(BNPL):FICO 在 2025 年推出了把 Afterpay、Klarna 这类先买后付记录算进去的新版分数(FICO Score 10 BNPL),用先买后付也要按时还。
我的美国信用记录积累时间线
分享一下我自己的情况:
- 抵美后 4 周:开好银行账户后,在线申请 Zolve,很快就批下来了,不需要 SSN。
- 第 1 个月:拿到实体卡,开始正常日常消费(超市、网购、学校餐厅),每个月全额还清。
如果你现在刚到美国,可以照着这个时间表走:
| 时间 | 要做的事 |
|---|---|
| 抵美第 1–4 周 | 开美国银行账户、办美国手机号,接着在线申请 Zolve |
| 第 1–2 个月 | 拿到卡,开始刷日常开销,设置自动扣款、每月全额还清;这时 VantageScore 开始出现 |
| 第 6 个月 | 账户满 6 个月,FICO 分数出现 |
| 有工作、拿到 SSN 后 | 申请返现更好的新手卡(比如 Discover it、Chase Freedom Rise),第一张卡继续留着 |
| 第 12–18 个月 | 信用历史满一年,可以申请额度更高、返现更好的卡,租房、办手机套餐也更顺利 |
美国信用记录常见问题
结语:越早开始,时间就是你的优势
积累美国信用记录这件事,不是等你“需要”的时候才开始做,到那时候已经来不及了。我希望每个刚到美国的留学生,都能在抵达的第一个月就把信用卡办好,不是为了乱花钱,而是让时间开始为你工作。你今天种下的信用种子,几年后会在租房、买车、甚至买房的时候,替你省下真金白银。
如果你刚到美国、还没有 SSN,Zolve 就是我最推荐的第一步,申请流程在这篇  [留学信用卡] 2026 Zolve信用卡评价:不用SSN在线申请,4步骤教程+领取$50开卡礼
有任何问题,欢迎在下方留言!
资料核对日:2026 年 10 月 29 日。
更多留学攻略文章
- 留学攻略
- 视觉化留学攻略总览
- 一年省下USD400 Tips:
- 行前准备:
- 美国电信
- 租屋&家具:
- 信用卡(累积信用纪录):
- 银行:
The post [美国留学] 美国信用记录怎么积累?2026留学生没有SSN也能建立信用分数的6个方法 appeared first on 紐約工程師 Jack.
